0
راهنمای پس انداز در ایران

راهنمای پس انداز در ایران

در این مقاله به چند روش ساده و کاربردی برای پس انداز کردن در ایران می پردازیم.

پس‌انداز چیست؟

بیایید از تعاریف پایه شروع کنیم و کمی عضلات سواد مالی را تقویت کنیم.

درآمد در دسترس: کل درآمد فرد بعد از کسوراتی مثل مالیات و بیمه

حالا برویم سراغ پس انداز:

پس انداز: وقتی مخارج مصرفی فرد را از درآمد در دسترس کم می‌کنیم، باقیمانده می‌شود پس اندازد.

بنابراین:

پس انداز = درآمد در دسترس – هزینه‌های مصرفی

با توجه به تعریفی که برای پس انداز داریم، فقط دو راه قانونی برای افزایش پس انداز وجود دارد:

  1. افزایش درآمد در دسترس
  2. کاهش هزینه‌های مصرفی

و بدیهی است هیچگونه سرمایه‌گذاری یا رشد مالی، بدون پس انداز شکل نمی‌گیرد. به عبارت دیگر، پس انداز کردن قدم اول در رشد مالی است.

پس هدف از کنترل دو بخش درآمد و هزینه، ایجاد پس انداز است.

بعد از ایجاد پس انداز، نوبت نگهداری آن است. چندین و چند انتخاب داریم که به برخی اشاره می‌کنم:

1. نگهداری در حساب جاری به صورت ریالی

عیب: ماهانه 2 تا 3% کاهش ارزش خرید.

کاربرد: این روش فقط در صورتی قابل توصیه است که در کوتاه مدت نیاز به دسترسی فوری به پول کاملا محتمل باشد.

2. نگهداری در حساب سپرده به صورت ریالی

عیب: ماهانه 0.5 تا 1.5% کاهش ارزش خرید

کاربرد: مناسب افراد کاملا ریسک گریز که به دریافت سود ماهانه نیاز دارند و حداقل یک سال دست به اصل پول نمی‌زنند. با پذیرش این واقعیت که 365 روز بعد، قدرت خرید سود دریافتی 40% کمتر از امروز است.

3. نگهداری در صندوق‌های درآمد ثابت

عیب: ماهانه 0.5 تا 1.5% کاهش ارزش خرید

کاربرد: گزینه بهتر نسبت به (2) از لحاظ نقد شوندگی

4. تبدیل به طلا

عیب: برای مبالغ ماهانه کم چندان کاربردی نیست

کاربرد: از لحاظ نقدشوندگی، بازده و ریسک یک گزینه پر طرفدار و منطقی در فضای اقتصادی ایران. می‌توان خرید را به صورت انواع سکه یا طلای کارکرده (شکسته) انجام داد.

5. خرید واحدهای صندوق طلا

عیب: امکان توقف خرید و فروش موقت صندوق‌ها و چالش نقدشوندگی

کاربرد: مناسب کسانی که با مبالغ کم ماهانه می‌خواهند در طلا سرمایه‌گذاری کنند. می‌توان زمانی که دارایی در صندوق به قیمت یک سکه رسید، واحدهای صندوق را فروخت و سکه فیزیکی خرید.

6. تبدیل به سهام

عیب: پر ریسک و نیازمند دانش تخصصی

کاربرد: معمولا پر بازده‌ترین روش نگهداری سرمایه در ایران و مناسب افراد ریسک پذیر. هرچقدر سن فرد بالاتر باشد، سهم این نوع دارایی در سبد دارایی او باید کمتر باشد.

7. تبدیل به صندوق سهامی

عیب: ریسک نسبتا بالا و نیازمند کمی تحقیق

کاربرد: مناسب کسانی که زمان و تخصص تمرکز بر بازار بورس ندارند اما ریسک پذیری کافی برای ورود به این بازار را دارند.

8. تبدیل به صندوق مختلط

عیب: نه در ریسک حداقل است و نه در بازده حداکثر

کاربرد: گزینه بین صندوق درآمد ثابت و صندوق سهام. ریسک متوسط و بازده متوسط و نقد شوندگی خوب.

9. تبدیل به رمز ارز

عیب: ریسک بسیار بالا بخصوص در صورت خرید رمز ارز نامناسب

کاربرد: در صورت ریسک‌پذیری کافی می‌تواند 5 تا 10% کل پس انداز ماهانه را شامل شود.

10. روش‌های ترکیبی

می‌توان از ترکیب روش‌های نه گانه قبل استفاده کرد. مثلا:

  1. سپرده‌گذاری در بانک و تبدیل سود ماهانه به طلا یا سهام
  2. خرید طلا یا سهام و تبدیل سود حاصل به سپرده بانکی یا صندوق درآمد ثابت
  3. تقسیم پس انداز ماهانه بین صندوق سهام و صندوق درآمد ثابت و تبدیل سود صندوق درآمد ثابت به رمز ارز

و …

نتیجه گیری
  • توجه داشته باشید که در اقتصاد تورمی ایران، ریسک ذاتی و حتمی کاهش قدرت خرید پول معمولا بیشتر از ریسک از دست رفتن دارایی در سایر بازارهاست.
  • خرید پله‌ای دارایی با پس اندازه ماهانه، یک روش مناسب برای کم کردن میانگین قیمت خرید و توزیع ریسک است.
  • و در نهایت یک توصیه رفتاری: درصد مشخصی برای پس انداز در نظر بگیرید و به محض دسترسی به درآمد، آن را از حساب متصل به کارت خارج کنید.
پیش سرمایه گذار

قبل از سرمایه گذاری این ۴ کار را انجام دهید

خیلی از ما وقتی درباره سرمایه‌گذاری صحبت می‌کنیم، سریع می‌رویم سراغ یک سؤال:

«چه چیزی بخرم؟»

طلا بخرم؟ دلار بخرم؟ سهام بخرم؟ صندوق سرمایه‌گذاری بخرم؟ ملک چطور؟

اما شاید سؤال مهم‌تر این باشد که:

آیا اصلاً الان در موقعیتی هستم که بتوانم سرمایه‌گذاری کنم؟

واقعیت این است که بسیاری از شکست‌های مالی نه به این دلیل اتفاق می‌افتند که فرد دارایی اشتباهی را انتخاب کرده است، بلکه به این دلیل که قبل از ورود به سرمایه‌گذاری، پایه‌های مالی زندگی خودش را درست نکرده است.

ممکن است یک سرمایه‌گذاری در بلندمدت عملکرد بسیار خوبی داشته باشد، اما اگر شما مجبور شوید آن را چند ماه بعد و در یک زمان نامناسب بفروشید، همان سرمایه‌گذاری خوب می‌تواند برای شما به یک زیان جدی تبدیل شود.

پس قبل از اینکه بپرسیم «چه چیزی بخریم؟»، بهتر است چهار موضوع را بررسی کنیم:

  1. آیا هر ماه پول اضافه داریم؟
  2. آیا برای اتفاقات غیرمنتظره ذخیره مالی داریم؟
  3. آیا بدهی‌های پرهزینه داریم؟
  4. آیا افق زمانی سرمایه‌گذاری ما با دارایی‌ای که انتخاب کرده‌ایم هماهنگ است؟


۱. اول مطمئن شوید واقعاً پول اضافه دارید

اولین شرط سرمایه‌گذاری این است که پول اضافه داشته باشید.

منظور از پول اضافه، پولی نیست که یک بار در گذشته پس‌انداز کرده‌اید و حالا می‌خواهید با آن سرمایه‌گذاری کنید.

منظور این است که وضعیت مالی ماهانه شما مثبت باشد:

درآمد – هزینه‌ها = پس‌انداز

اگر هر ماه درآمد شما کمتر از هزینه‌هاست، مسئله اصلی شما در حال حاضر انتخاب سرمایه‌گذاری نیست.

در این شرایط، باید اول یکی از دو طرف این معادله را تغییر دهید:

  • درآمدتان را افزایش دهید
  • هزینه‌هایتان را کاهش دهید

یا هر دو.

این دقیقاً همان نکته‌ای است که در مقاله‌ی [راهنمای پس‌انداز در ایران] هم به آن پرداخته‌ام: پس‌انداز چیزی نیست جز درآمد منهای هزینه و برای افزایش آن در نهایت دو مسیر داریم؛ افزایش درآمد یا کاهش هزینه‌ها.

چرا سرمایه‌گذاری با پول قرضی خطرناک است؟

فرض کنید هر ماه ۱۰ میلیون تومان کم می‌آورید، اما ۵۰۰ میلیون تومان هم پس‌انداز دارید.

اگر این ۵۰۰ میلیون را وارد یک سرمایه‌گذاری کنید، ولی همچنان هر ماه مجبور باشید برای هزینه‌های زندگی از پولتان برداشت کنید، در واقع دارید سرمایه‌تان را آرام‌آرام مصرف می‌کنید.

در این شرایط، شاید تصمیم بهتر این باشد که بخشی از پول موجود را صرف افزایش درآمد آینده کنید.

مثلاً:

  • آموزش یک مهارت جدید
  • خرید ابزار کاری
  • راه‌اندازی یک فعالیت جانبی
  • توسعه کسب‌وکار
  • پیدا کردن یک منبع درآمد دوم

هدف این است که به نقطه‌ای برسید که:

ورودی پول > خروجی پول

و هر ماه مبلغی برای سرمایه‌گذاری باقی بماند.

البته این به معنی آن نیست که تمام پول موجود را نقد نگه دارید. بسته به شرایط، بخشی از آن می‌تواند در دارایی‌های نسبتاً امن و نقدشونده مثل طلا یا صندوق‌های مناسب نگهداری شود.

اما اولویت اصلی باید این باشد که کسری بودجه را به مازاد بودجه تبدیل کنید.

اگر می‌خواهید دقیق‌تر درباره مقدار مناسب پس‌انداز و نحوه تقسیم درآمدتان بدانید، مقاله‌ی [چقدر پس‌انداز کنم؟] هم می‌تواند مکمل خوبی برای این بحث باشد. در آن مقاله، پس‌اندازهای نقدشونده و ذخیره برای روز مبادا نیز بررسی شده‌اند.


۲. قبل از سرمایه‌گذاری یک ضربه‌گیر مالی بسازید

فرض کنیم حالا شرایط مالی شما مثبت شده است.

مثلاً هر ماه ۲۰ یا ۳۰ میلیون تومان برایتان باقی می‌ماند و می‌توانید بخشی از آن را سرمایه‌گذاری کنید.

آیا باید تمام این پول را وارد بازارهای سرمایه‌ای کنید؟

نه.

قبل از آن باید یک ضربه‌گیر مالی داشته باشید.

زندگی همیشه طبق برنامه جلو نمی‌رود.

ممکن است:

  • شغلتان را از دست بدهید؛
  • چند ماه درآمدتان کاهش پیدا کند؛
  • حقوقتان با تأخیر پرداخت شود؛
  • ماشینتان خراب شود؛
  • یک هزینه درمانی غیرمنتظره ایجاد شود؛
  • یا هر اتفاق دیگری بیفتد که نیاز به مقدار قابل توجهی پول داشته باشد.

اگر برای چنین شرایطی ذخیره نقدشونده نداشته باشید، ممکن است مجبور شوید سرمایه‌گذاری خود را در بدترین زمان ممکن بفروشید.

فرض کنید سهام یا طلا خریده‌اید و بازار ۱۵ درصد افت کرده است.

اگر پول لازم نداشته باشید، می‌توانید صبر کنید.

اما اگر همان هفته پول اجاره، درمان یا یک هزینه ضروری را لازم داشته باشید، دیگر انتخابی ندارید.

مجبورید بفروشید.

اینجاست که یک نوسان موقت بازار تبدیل به زیان واقعی می‌شود.


ذخیره اضطراری چقدر باشد؟

عدد دقیق برای همه یکسان نیست.

اگر درآمد شما بسیار باثبات است، مثلاً کارمند هستید و احتمال قطع درآمدتان پایین است، شاید ذخیره‌ای معادل چند هفته تا چند ماه هزینه زندگی برای شروع مناسب باشد.

اما اگر درآمدتان نوسان زیادی دارد، مثلاً کسب‌وکار شخصی دارید یا درآمد پروژه‌ای دارید، بهتر است ذخیره بزرگ‌تری در نظر بگیرید.

مقاله‌ی [چقدر پس‌انداز کنم؟] دقیقاً به همین موضوع اشاره می‌کند و ذخیره‌ای برای چند ماه هزینه زندگی را به عنوان یکی از کاربردهای پس‌انداز نقدشونده مطرح می‌کند.

اما در ایران یک مشکل دیگر هم داریم

نگه داشتن تمام این پول به صورت ریالی و نقدی هم مشکل خودش را دارد.

وقتی تورم بالاست، پول نقد به مرور قدرت خریدش را از دست می‌دهد.

بنابراین می‌توان یک راه‌حل ترکیبی در نظر گرفت:

مقداری از هزینه‌های خیلی کوتاه‌مدت را نقد نگه دارید و بخش دیگر ذخیره اضطراری را در دارایی‌هایی با نقدشوندگی مناسب و مقاومت بیشتر در برابر تورم نگهداری کنید.

مثلاً بسته به شرایط فرد، بخشی از ذخیره می‌تواند در طلا یا ابزارهای مالی نقدشونده قرار بگیرد.

هدف اینجا سود گرفتن حداکثری نیست.

هدف این است که اگر یک اتفاق غیرمنتظره افتاد، مجبور نشویم سرمایه‌گذاری بلندمدت خود را با ضرر بفروشیم.


۳. قبل از سرمایه‌گذاری بدهی‌های پرهزینه را بررسی کنید

یکی از مهم‌ترین اشتباهات این است که فرد همزمان:

بدهی با بهره بالا دارد و سرمایه‌گذاری پرریسک هم انجام می‌دهد.

چرا این کار مشکل‌ساز است؟

چون هزینه بدهی معمولاً قطعی است، ولی بازده سرمایه‌گذاری قطعی نیست.

فرض کنید بابت یک وام باید سود مشخصی پرداخت کنید.

این هزینه برای شما قطعی است.

اما اگر همان پول را در بازار سهام، طلا یا هر دارایی دیگری سرمایه‌گذاری کنید، نمی‌توانید تضمین کنید که در همان مدت سود خواهید کرد.

ممکن است:

  • امسال سود کنید؛
  • سال آینده ضرر کنید؛
  • یا حتی چند ماه بعد با افت قابل توجهی مواجه شوید.

بنابراین اگر بدهی‌ای با نرخ بالا دارید، قبل از اینکه به دنبال سرمایه‌گذاری‌های پرریسک باشید، باید تسویه آن بدهی را جدی بررسی کنید.

یک مثال ساده

فرض کنید ۱۰۰ میلیون تومان دارید.

دو انتخاب دارید:

گزینه اول:
بدهی‌ای دارید که هزینه بالایی برای شما ایجاد می‌کند.

گزینه دوم:
همان ۱۰۰ میلیون را وارد یک سرمایه‌گذاری می‌کنید که شاید بازده بالایی داشته باشد.

در حالت دوم، شما عملاً برای اینکه بتوانید هزینه قطعی بدهی را پرداخت کنید، به دنبال یک بازده نامطمئن هستید.

این فشار روانی هم می‌تواند باعث شود برای جبران هزینه بدهی، ریسک بیشتری بپذیرید.

و این همان جایی است که یک تصمیم مالی کوچک می‌تواند به یک چرخه خطرناک تبدیل شود:

بدهی → نیاز به بازده بالا → ریسک بیشتر → زیان احتمالی → بدهی بیشتر

البته استفاده از وام برای سرمایه‌گذاری در همه شرایط لزوماً اشتباه نیست. اگر هزینه تأمین مالی، جریان نقدی شما و توان پرداخت اقساط کاملاً تحت کنترل باشد، داستان متفاوت است.

مسئله اصلی این است که نباید برای پرداخت اقساط، مجبور به فروش سرمایه‌گذاری خود شوید.


۴. افق زمانی سرمایه‌گذاری را جدی بگیرید

به نظر من این یکی از مهم‌ترین نکات این مقاله است.

ممکن است یک دارایی در بلندمدت سرمایه‌گذاری خوبی باشد، اما برای پولی که سه ماه دیگر لازم دارید، سرمایه‌گذاری مناسبی نباشد.

این دو موضوع با هم فرق دارند.

فرض کنید طلا در بلندمدت بتواند از تورم جلو بزند.

آیا این یعنی تمام پولی که سه ماه دیگر برای خرید خانه لازم دارید را همین امروز طلا بخرید؟

نه.

چون در سه ماه آینده ممکن است قیمت طلا کاهش پیدا کند.


یک مثال ساده

فرض کنید قرار است سه ماه دیگر پول پیش خانه را پرداخت کنید.

شما عملکرد طلا را در ماه‌های گذشته نگاه می‌کنید و می‌بینید که چند ماه متوالی رشد خوبی داشته است.

با خودتان می‌گویید:

«چرا پولم را همین‌طور نگه دارم؟ طلا می‌خرم و احتمالاً تا سه ماه دیگر هم بیشتر می‌شود.»

اما بعد اتفاق دیگری می‌افتد.

طلا ۱۰ درصد افت می‌کند.

ماه بعد هم ۲ درصد دیگر کاهش پیدا می‌کند.

حالا حدود ۱۲ درصد از ارزش سرمایه شما کم شده است.

اما مشکل اصلی حتی افت قیمت نیست.

مشکل این است که سه ماه دیگر به این پول نیاز دارید.

پس نمی‌توانید صبر کنید تا بازار دوباره رشد کند.

مجبورید در همان قیمت پایین بفروشید.

اگر این پول برای پیش‌پرداخت خانه، خرید ماشین، هزینه ازدواج یا هر هدف کوتاه‌مدت دیگری بوده باشد، سرمایه‌گذاری شما عملاً به یک تصمیم نامناسب تبدیل شده است.


سرمایه‌گذاری خوب برای شما، الزاماً سرمایه‌گذاری خوب برای پول شما نیست


این جمله را به خاطر بسپارید:

یک دارایی می‌تواند سرمایه‌گذاری خوبی باشد، اما برای یک هدف مالی مشخص، انتخاب بدی باشد.

دلیلش افق زمانی است.

پولی که:

  • سه ماه دیگر لازم دارید،
  • شش ماه دیگر لازم دارید،
  • یک سال دیگر لازم دارید،
  • یا ده سال دیگر به آن نیاز پیدا می‌کنید،

نباید الزاماً به یک شکل سرمایه‌گذاری شود.

هرچه افق زمانی کوتاه‌تر باشد، تحمل نوسان کمتر می‌شود.

هرچه افق زمانی بلندتر باشد، فرصت بیشتری دارید که نوسانات کوتاه‌مدت را تحمل کنید.

به همین دلیل در تشکیل سبد سرمایه‌گذاری، افق زمانی یکی از عوامل مهم در کنار ریسک‌پذیری، دانش و میزان سرمایه است. این موضوع در مقاله‌ی [۵ اصل کلیدی در تشکیل سبد سرمایه‌گذاری] نیز به شکل مستقلی بررسی شده است.


پس قبل از سرمایه‌گذاری چه کار کنیم؟

اگر بخواهیم تمام بحث را به یک چک‌لیست ساده تبدیل کنیم، قبل از اینکه پولمان را وارد یک بازار سرمایه‌ای کنیم، این چهار سؤال را از خودمان بپرسیم:

۱. آیا هر ماه مازاد مالی دارم؟

اگر درآمدم از هزینه‌هایم کمتر است، فعلاً مسئله اصلی من سرمایه‌گذاری نیست.

باید درآمد را افزایش دهم یا هزینه‌ها را کاهش دهم.

۲. آیا ذخیره اضطراری دارم؟

اگر فردا درآمدم قطع شود یا یک هزینه غیرمنتظره بزرگ داشته باشم، آیا بدون فروش سرمایه‌گذاری‌هایم می‌توانم از پس آن بربیایم؟

۳. آیا بدهی پرهزینه دارم؟

اگر بدهی با هزینه بالا دارم، آیا منطقی است همزمان سرمایه‌گذاری پرریسک انجام دهم؟

۴. چه زمانی به این پول نیاز دارم؟

اگر این پول را سه ماه دیگر لازم دارم، نباید با همان منطقی که برای سرمایه‌گذاری ده‌ساله استفاده می‌کنم تصمیم بگیرم.


و بعد از این چهار مرحله، تازه نوبت انتخاب سرمایه‌گذاری است

وقتی این چهار پایه را درست کردیم، حالا می‌توانیم سراغ سؤال اصلی برویم:

پولم را کجا سرمایه‌گذاری کنم؟

اینجاست که موضوعاتی مثل:

  • میزان ریسک‌پذیری
  • تنوع سبد
  • انتخاب بین طلا، سهام، صندوق‌ها و سایر دارایی‌ها
  • افق سرمایه‌گذاری
  • میزان نقدشوندگی
  • و هدف مالی

اهمیت پیدا می‌کنند.

به همین دلیل انتخاب سرمایه‌گذاری نباید از «اسم یک دارایی» شروع شود.

نباید اول بگوییم:

«طلا خوب است یا بورس؟»

باید اول بگوییم:

«این پول برای چه هدفی است و چه زمانی به آن نیاز دارم؟»

بعد می‌توانیم درباره دارایی مناسب تصمیم بگیریم.

جمع‌بندی

سرمایه‌گذاری در ظاهر می‌تواند خیلی ساده باشد.

یک دارایی می‌خریم، صبر می‌کنیم و امیدواریم در آینده ارزش آن بیشتر شود.

اما سرمایه‌گذار بودن کار ساده‌ای نیست.

چون قبل از انتخاب دارایی، باید وضعیت مالی خودمان را مدیریت کنیم.

پس قبل از شروع سرمایه‌گذاری:

اول مازاد درآمد ایجاد کنید.

دوم یک ضربه‌گیر مالی برای اتفاقات غیرمنتظره بسازید.

سوم بدهی‌های پرهزینه را کنترل کنید.

چهارم افق زمانی هر پول را مشخص کنید.

بعد از آن تازه نوبت انتخاب دارایی و ساختن سبد سرمایه‌گذاری می‌رسد.

و اگر هنوز به مرحله‌ای نرسیده‌اید که هر ماه پولی برایتان باقی بماند، شاید بهترین «سرمایه‌گذاری» شما در حال حاضر خرید سهام یا طلا نباشد؛ بلکه سرمایه‌گذاری روی افزایش درآمد و کنترل هزینه‌ها باشد.

در نهایت، سرمایه‌گذاری موفق فقط به این بستگی ندارد که چه چیزی می‌خریم؛ بلکه به همان اندازه به این بستگی دارد که با چه پولی، برای چه هدفی و با چه افق زمانی آن را می‌خریم.


مسیر تاریک ثروت در ایران

مسیر تاریک ثروت در ایران

میلیادرها چطور ساخته می شوند؟

در مقاله “نطفه ابر میلیاردرها” دیدیم که تغییر دوران، چه از لحاظ اقتصادی، اجتماعی یا فناوری منشا شکل گیری ابر میلیاردرهاست. اما در ایران چطور؟ چه چیزی در ایرانیان فوق ثروتمند مشترک است؟ اینجا میلیاردرها چطور ساخته می شوند؟ بیایید قدم در مسیر تاریک ثروت در ایران بگذاریم.

آیا تولید کننده و کار آفرینند؟

بله در ایران می شود با تولید و سازندگی ثروتمند شد. درست همانطور که می شود با راه رفتن روی دست به اورست صعود کرد و این یعنی راه های بسیار بسیار ساده تری برای پولدار شدن در ایران وجود دارد. پس برویم سراغ آن ها …

و اینجا رمز کار است. مشکل مردم، گنج پولدار هاست. اما مگر در ایران مشکلی هم داریم؟

تحریم

تحریم ها اگرچه دشمن ملت اند، اما برای برخی از مرغ تخم طلا هم عزیزترند. اینجا ثروت های افسانه ای با پا گذاشتن بر معیشت اکثرت مردم ساخته می شود.ابر ثروتمندان تحریم دوست، با لابی ها و رسانه های قوی، مقابل هر نوع هموار سازی روابط اقتصادی ما با جهان می ایستند و در پوشش ایده های وطن پرستانه و به ظاهر دوستانه، جلوی جاری شدن خون در رگ اقتصاد کشور را می گیرند. آن ها عامل سکته اند.

تورم

پولدارها در ایران تورم سوارند.

اگر شغل را هم نوعی دارایی فرض کنیم، پولدار بودن در ایران نیاز به داشتن دارایی هایی دارد که رشد تورمی دارند.

مثال: معلمی که حقوق بگیر است و هیچ سالی حقوقش به اندازه تورم رشد نمی کند، پولدار نخواهد شد. یا تولید کننده ای که دولت بر قیمت گذاری دستوری محصول او اصرار دارد.

جهش دلاری

اگرچه بسیاری هنوز بر این باور اشتباه هستند که جهش دلار عامل تورم است، میلیاردرها می دانند که تورم ریشه حرکات دلار در ایران است. آن ها جنس اقتصاد ایران را می شناسند و با دقت خوبی می توانند زمان های جهش دلار را تخمین بزنند.

بقیه کار ساده است: تبدیل دارایی های ریالی به دلاری قبل از اینکه مثل فاصله آبان 98 تا 99 که دلار 2.5 برابر شد.

اجتماع خسته و مسیر بسته و رویا فروشی با شنل قرمز

اگر از بیرون به تصمیمات نظام اقتصادی ایران در چند سال اخیر نگاه کنید، تصور می کنید که خواجه در فکر نقش ایوان است، آن هم وقتی که خانه از پایبست مشکلات اساسی دارد.

در این فضا که مردم نسبت به آینده ناامیدند، رویا فروشان سوار بر نیاز مردم برای رشد و بهتر شدن، در حال دوشیدن جیب و روان مردم شده اند و از این مسیر ویلا و پنت هاوس انباشت می کنند.

هرکس دوست ندارد برود!

بله به همه ما گفته اند که اگر دوست ندارید جمع کنید و بروید. اما رفتن وسیله می خواهد.

و این یعنی یکی از مسیرهای ثروت! کمک به ایرانیانی که مایل به مهاجرت هستند، چه قانونی و چه غیر قانونی.

در نسخه غیر قانونی، مال و حتی جان بسیاری در این راه از دست رفته است. اما آن ها که فرصت را تشخیص دادند و توانستند خوب بازاریابی کنند، با دادن خدمات مهاجرتی، کسب و کار سکه داشتند و خواهند داشت.

همه چیز خوارها

زمین خوار، دریا خوار، جنگل خوار و …

خلاصه سرتان را درد نیاورم، بروکراسی فشل، قوانین عهد عتیق و سیستمی که محیط بان را به خاطر دفاع از خود مجازات می کند، یعنی بهشت کسانی که خلاهای قانونی را شناخته اند و با استفاده از فرصت، در حال تاراج میراث هزاران سالانه این سرزمینند.

آن ها هم سفره های پر رنگی داشته و خواهند داشت.

نتیجه

این فهرست را می توان حالاها ادامه دارد. به دور و اطراف خود نگاه کنید، هر مشکل ریز و درشتی که می بینید، یک دلیل وجودش، سودی است که برای عده ای دارد. از سختی و گرانی کسب مجوز برای کسب و کار و ساخت و ساز گرفته، تا قیمت گذاری دستوری و دلار جهانگیری و …

چرا در تصادفات جاده‌های ایران می‌میریم؟

یک میلیون و صد هزار نفر در چهل سال گذشته جان خود را در تصادفات از دست داده‌اند.

10 تا 15 میلیون نفر در این دوره زمانی، در تصادفات مصدوم شده‌اند.

بزرگترین قاتل ایرانیان چیست؟

  1. بیماری‌های قلبی (بخصوص ناشی از آلودگی هوا)
  2. تصادفات!

ایران از لحاظ تعداد مرگ و میر حرف‌های زیادی برای گفتن دارد. به طوریکه 6.7% از درآمد ناخالص داخلی کشور صرف تصادفات می‌شود.

کجای دنیا ایستاده‌ایم؟

آیا تا به حال اسم کشور سیرالئون به گوشتان خورده است؟ احتمالا خیر!

اما جالب است که بدانید که تنها کشور دنیا که بیشتر از ما تصادفات رانندگی ناایمن داشته، همین کشور است. یعنی ما در بین 190 کشور دنیا، رتبه شاخص 189 را داریم. ما 20 برابر میانگین جهانی، سوانح رانندگی داریم.

بیایید مقایسه‌ای با ترکیه داشته باشیم:

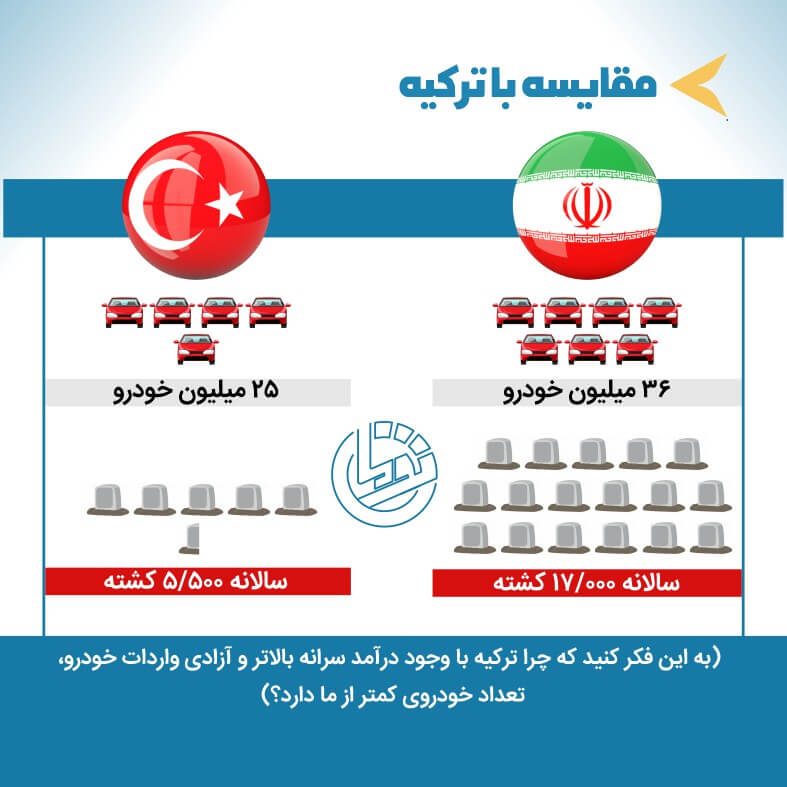
ما در ایران حدود 36 میلیون خودرو داریم و سالانه 17000 کشته و 25000 مصدوم. ترکیه با جمعیتی تقریبا برابر با ما، 25 میلیون خودرو دارد، سالانه 5500 قربانی تصادفات دارد. یعنی یک سوم ایران.

به این فکر کنید که چرا ترکیه با وجود درآمد سرانه بالاتر و آزادی واردات خودرو، تعداد خودروی کمتر از ما دارد؟

آیا می‌توان کاری کرد؟بله! برای مثال ترکیه در سال 2010، سالانه 10.000 کشته بر اثر تصادفات داشت، این رقم در سال 2015 به 7500 نفر و در سال 2018 به 6700 قربانی رسید. پس مشکل قابل درمان است.

Iran and Turkey car accidents infographics

برای درمان، اول ببنیم عوامل موثر در تصادفات کدامند.

52% انسان

30% مشکلات جاده‌ای (بیشتر از 40 درصد جاده‌های کشور وضعیت نامناسبی دارند)

13% نقص فنی خودروها

(52درصد مرگ و میرها مربوط به سرنشینان پژو و پراید است. البته نباید فراموش کنیم که تعداد این خودروها در کشور نسبت به بقیه انواع، بیشتر است.)

اما چه می‌شود کرد؟ توان در افتادن با خودروسازها را که نداریم!

اول باید ببینیم مشکل کجاست. می‌دانیم که رانندگان دلیل اصلی مشکل هستند. اما مشکل رانندگان چیست؟

  1. خواب آلودگی
  2. سبقت غیر مجاز
  3. سرعت غیر مجاز
  4. رانندگی طولانی مدت در شب


پس بهتر است که:

بین ساعت 5 تا 7 صبح رانندگی نکنیم.

بین ساعت 12 تا 16 رانندگی نکنیم.

حتما از خودروهای دارای ایربگ استفاده کنیم.

در ایامی که جاده‌ها شلوغ‌تر هستند، مثل 29 اسفند، اول، 7، 8، 12 و 13 فروردین از جاده‌ها دوری کنیم.


راستی، چرا دم عید همه جاده‌ها شلوغ است؟ چون بر خلاف تصور بسیار از مردم، در ایران تعطیلات کم داریم!

ما در ایران سالانه 78 روز تعطیل داریم، اما برای مثال، ژاپن 121 روز و ترکیه 118 روز تعطیل در سال دارد.

افزایش روزهای تعطیل منجر به کاهش تراکم سفرها در ایام نوروز و در نتیجه کاهش تلفات انسانی می‌شود.

توصیه های مالی برای دانشجویان

هشت توصیه مالی حیاتی برای دانشجویان

در این متن هشت توصیه مالی اقتصادی برای دانشجویان قرن جدید داریم! دانشجویانی که دوره ای متفاوت را تجربه می کنند!

1. شما و پدرتان

به دلایل مختلف، مثل شرایط زیرساختهای کشور، تحولات سیاسی و هزار و یک عامل ریز و درشت دیگر، زندگی شما دانشجوی عزیز سخت‌تر از پدرانتان خواهد بود. رشد مالی برای شما مسیری دشوارتر است. ممکن است با یک لغزش در مسیر، خرید خانه برایتان تبدیل به رویایی دست نیافتنی شود.

پس به دنبال سواد مالی باش و هرگز گول وعده های ثروت راحت و سریع را نخور.

2. بی سوادی اگر…

بیایید تعارفات معمول و پیام‌های انگیزشی را لحظه‌ای کنار بگذاریم و حقیقت قرن 21 را ببینیم: دانشجوی گرامی شما بدون دانستن زبان انگلیسی بی‌سواد محسوب می‌شوید.! فرقی هم نمی‌کند رئیس جمهور یک کشور باشید یا یک پرستار در شهری کوچک. اگر می‌خواهید رشد کنید، باید سر از کار دنیا در بیاورید و برای فهم دنیا، نیاز به خواندن منابع دست اول دارید.

پس بهانه را کنار بگذار و یکی و دو سال وقت برای زبــــان خواندن بگذار.

3. پس انداز به سبک مادربزرگ عصمت!

پس انداز به روش مادر بزرگ عصمت، مرده است! گذشت آن زمانی که مادربزرگان با خرید النگو و نگه داشتن پول زیر فرش، کم کم پول جمع می‌کردند و دختر و پسر عروس و داماد می‌کردند و خانه و ماشین می‌خریدند.

پس باید یک الگوی مناسب برای پس‌انداز و سرمایه‌گذاری داشته باشی.

4- دشمنی در جیب شما

شبکه های اجتماعی را برای لذت بردن و جفت یابی شما دانشجوی عزیز نساخته‌اند. این شبکه ها وقت ما را می‌گیرند، می‌فروشند و از حضور ما پول در می‌آورند. اگر نمی‌دانی موقع استفاده از اینستاگرام و تلگرام و … چه هدف بلندمدتی را دنبال می‌کنی، قربانی سیستم سرمایه‌داری هستی که زمان تو را تبدیل به ثروت دیگری می‌کند.

پس بدان که این ابزارها برای تبدیل تو به درآمد دیگران طراحی شده اند.

5. دولتی که رویا می بیند

دولت قرار است حقوق شما را زیاد کند؟ دولت قرار است شما را استخدام کند؟ دولت قرار است چیزی را ارزان کند؟ بعد از چند دهه زندگی در ایران، اگر هنوز نمیدانید دولت گرفتاری‌های مهمتری از رسیدگی به وضع من و شما دارد، کلاهتان پس معرکه است.

پس باید اصول اولیه اقتصاد را بیاموزی و از تاریخ درس بگیری.

6. پدر و مادرت

دانشجویان عزیز جمعیت کشور رو به پیری است و فرزندآوری کاهش یافته. اگر تعداد عمو و دایی و خاله و عمه‌ها را با تعداد برادر و خواهر خودتان مقایسه کنید، می‌بینید که وقتی 20 سال بعد پدر و مادرتان توانایی کار کردن نداشته باشند، حقوق بازنشستگی کفاف زندگیشان را ندهد، در وضعیت بسیار سختی قرار خواهید گرفت.

پس برای یک کشور پیر با زیرساخت‌های کاملا ناکافی از الان خود را آماده کن.

7. دانشگاه، شاید عنصری نامطلوب!

چین 1.4 میلیارد نفر جمعیت دارد و 2310 دانشگاه. ایران 85 میلیون نفر جمعیت دارد و 2569 دانشگاه. پر از دانشجویان. کافی نیست؟ چین رشد اقتصادی دو رقمی دارد و نیاز به نیروی کار ماهر. ایران رشد اقتصادی ندارد و فقط نیاز به دلال دارد!

پس دانشگاه برو، ولی فقط به آن اکتفا نکن. مهارتی بیاموز

8. جهانت را بزرگ کن

بحران جمعیت، بحران آب، بحران اعتماد به دولت و … هزار و یک ابربحران دیگر منتظرند که وارد میدان شوند و مشکلاتی بی انتها برای ما بسازند. و بیا صادق باشیم، به نظر نمی رسد کسی به فکر حل این مسائل باشد.

پس در هر مهارتی که می‌آموزی، جهان‌روا بودن آن را در نظر داشته باش. یعنی مهارت‌هایی بیاموز که در صورت مهاجرت به کارت بیایند.

می توانی از این پست بگذری و توصیه‌های آن را فراموش کنی و 20 سال بعد، در دهه چهار تا ششم زندگی خود، حسرت روزهای گذشته را بخوری و کاری از تو ساخته نباشد.

یا می‌توانی راه دیگری را انتخاب کنی و با برنامه‌ریزی و جلوگیری از اتلاف وقت و انرژی خود، مسیر روشن‌تری را ترسیم کنی.

0
بازگشت به بالا
محصول به سبد خرید شما اضافه شد
مقایسه (0)